Adaugă-ne ca sursă preferată în Google
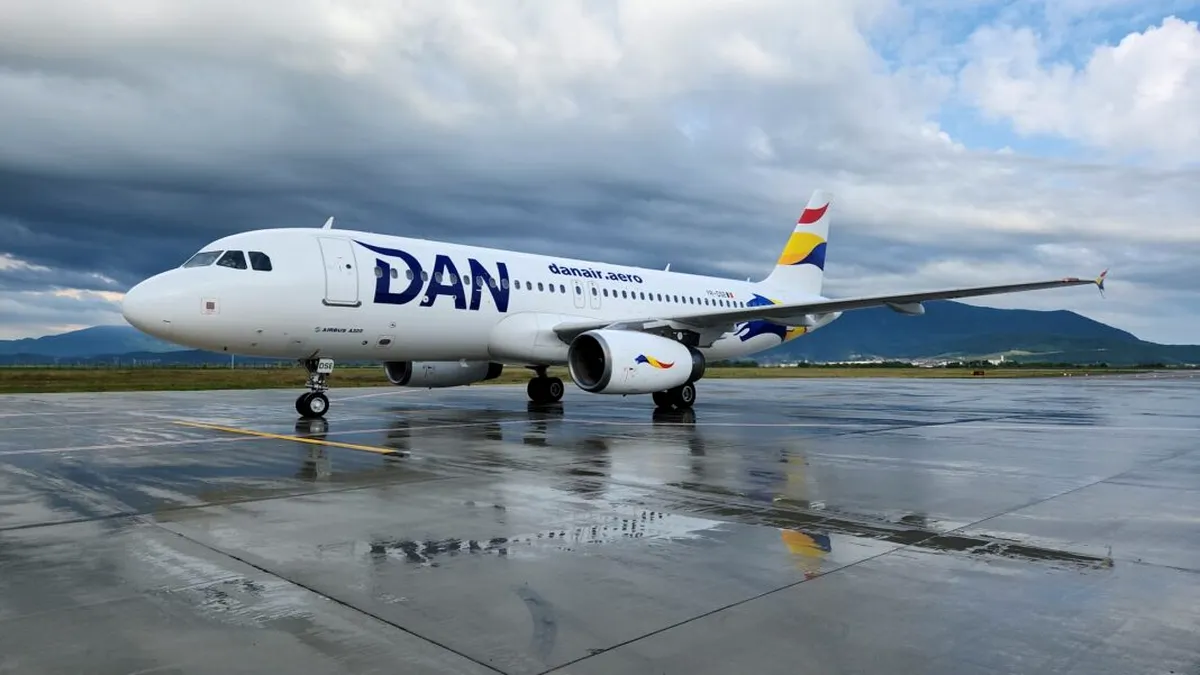
Compania aeriană Dan Air a cerut joi deschiderea procedurii de insolvență, cu intenția de reorganizare, deși a încheiat 2025 cu profit. Problema nu este lipsa clienților, ci lipsa banilor: la finalul anului trecut, numerarul acoperea doar câteva zile de activitate, iar în 2026 prețul kerosenului s-a dublat. Când câțiva furnizori au cerut plata integrală a restanțelor, insolvența a devenit un scut. Rămâne de văzut dacă protecția câștigată va fi mai mare decât pierderea de încredere a pasagerilor.
Zborurile continuă, datoriile se reorganizează
Cererea a fost depusă pe 22 octombrie la Tribunalul Ilfov. Compania spune că operează în continuare toate zborurile programate și că biletele rămân valabile. Motivul invocat este presiunea unor furnizori de servicii care au cerut plata integrală a restanțelor și au condiționat de aceasta deservirea zborurilor. Prin procedură, datoriile vechi urmează să fie plătite după un plan aprobat de creditori, iar serviciile curente la termen.
Dan Air precizează că nu are credite bancare și nici datorii la furnizorii de combustibil sau la Aeroportul Henri Coandă. Avioanele aparțin firmei de leasing Aviator Capital, care susține continuarea zborurilor. În comunicat, compania amintește explicit de Blue Air, oprită în 2022 după ce Administrația Fondului pentru Mediu i-a blocat conturile, și spune că a acționat din timp ca să evite același scenariu.
Profit pe hârtie, bani puțini în cont

Indicator (2025) Valoare
Cifră de afaceri 224,2 mil. lei
Profit 11,6 mil. lei (marjă de circa 5%)
Datorii 126,3 mil. lei (față de 90 mil. lei în 2024)
Lichidități 2,5 mil. lei
Mijloace fixe 0,5 mil. lei
Angajați 37
Cifrele spun o poveste clară. Numerarul de la final de an acoperea aproximativ patru zile de venituri, o rezervă aproape inexistentă pentru o companie care plătește zilnic aeroporturi, handling și taxe de navigație. Datoriile au crescut într-un an cu aproximativ 36 mil. lei, de trei ori mai mult decât profitul raportat. Cu alte cuvinte, compania s-a finanțat amânând plățile către furnizori. Compania a raportat un profit net de circa 11,6 milioane de lei, după pierderea de aproximativ 10,9 milioane de lei înregistrată în anul precedent.
În același timp, datoriile totale au crescut de la aproximativ 90,2 milioane de lei în 2024 la 126,3 milioane de lei în 2025. Capitalurile proprii au rămas negative, la aproximativ minus 23,3 milioane de lei.
Modelul de afaceri este aproape fără active proprii: avioanele sunt în leasing, iar mijloacele fixe valorează doar o jumătate de milion de lei. Asta înseamnă că nu există bănci creditoare, dar și că firma are prea puțin de oferit ca garanție pentru o finanțare de urgență.
Kerosenul, șocul pe care o marjă de 5% nu îl poate absorbi
Conflictul din Orientul Mijlociu, început la sfârșitul lui februarie, și închiderea Strâmtorii Ormuz au dublat prețul kerosenului, care a depășit 1.730 de dolari pe tonă la Rotterdam. Potrivit IATA, combustibilul reprezintă 25–30% din costurile de operare ale unei companii aeriene.
Un calcul de ordin de mărime arată de ce șocul a fost decisiv. Dacă în 2025 combustibilul a costat Dan Air în jur de 55–65 mil. lei, dublarea prețului adaugă aproximativ aceeași sumă pe an, adică de cinci-șase ori profitul de anul trecut. Companiile mari se protejează prin contracte care fixează prețul combustibilului pe termen lung și prin rezerve de numerar. Un operator cu trei avioane și bani pentru câteva zile nu are niciuna dintre aceste protecții.
O nișă legată de regiunea care a provocat criza
În primul an de operare de la Bacău, compania a transportat aproximativ 206.000 de pasageri și a ajuns să deservească 13 destinații. Rețeaua a inclus orașe precum Londra, Bruxelles, Torino, Dublin, Roma, Barcelona, Liverpool, Catania, Madrid, Bologna, Milano, Paris și Dortmund. În paralel, DAN AIR a continuat să opereze zboruri charter și servicii pentru alți transportatori.
Totuși, Dan Air și-a construit identitatea pe rute pe care puțini operatori europeni le zboară: Damasc, Alep, Amman, Erevan și Tbilisi. Conducerea explica în iunie că zborurile în interiorul UE sunt mai scumpe, din cauza taxelor de carbon, a costurilor de handling și a taxelor aeroportuare.
Nișa avea logică economică, cu concurență redusă și cerere neacoperită. Dar a legat afacerea de aceeași regiune în care războiul a scumpit combustibilul. Au existat și alte semnale de tensiune. În iunie, proprietarul anunța că vrea să iasă complet din afacere și că acceptă un investitor care să preia controlul. În același timp, compania se extindea: traficul crescuse cu 39% în primele cinci luni. Extinderea consumă bani înainte să aducă venituri, adică exact resursa care lipsea.
Insolvența ca scut
Când o firmă nu mai poate plăti pe toată lumea, fiecare creditor are interes să-și recupereze primul banii, prin poprire sau prin refuzul serviciilor. Dacă toți procedează la fel, firma se oprește, iar valoarea ei ca afacere în funcțiune dispare pentru toți. Este exact situația descrisă de Dan Air: câțiva furnizori cereau plata integrală ca să continue să deservească zborurile.
Deschiderea procedurii suspendă executările individuale și îi obligă pe creditori să negocieze împreună un plan. Pentru o companie aeriană, logica este simplă: un avion care zboară aduce bani, un avion blocat la sol doar costă. De aceea, reorganizarea poate fi mai avantajoasă pentru creditori decât falimentul.
Riscul: pasagerii care nu mai cumpără bilete
Procedura are însă un cost greu de controlat. O companie aeriană se finanțează în mare parte din biletele vândute cu săptămâni sau luni înainte de zbor. Dacă pasagerii, speriați de cuvântul „insolvență”, amână rezervările, intrările de bani scad exact când compania are cea mai mare nevoie de ele. Este cercul vicios care a dus la prăbușirea multor operatori mici din Europa.
Primul test este decizia instanței. Cazul AnimaWings arată că deschiderea procedurii nu este automată: Tribunalul București i-a respins prima cerere pe 14 octombrie, iar compania a depus una nouă. Între timp, AnimaWings și-a prelungit suspendarea zborurilor până pe 15 noiembrie.
Al doilea test este firma de leasing. Aviator Capital, proprietara avioanelor, este în practică creditorul decisiv: dacă își retrage aeronavele, reorganizarea se încheie. Al treilea test sunt vânzările de bilete pentru iarnă, care vor arăta dacă pasagerii mai au încredere. Pe termen mai lung, planul de reorganizare poate aduce un investitor cu capital nou, o variantă cu atât mai realistă cu cât fondatorul voia oricum să iasă din afacere.
Pentru pasageri, o precizare utilă: în UE nu există un fond general care să ramburseze biletele de avion în caz de faliment, cu excepția pachetelor turistice. Plata cu cardul permite, de regulă, contestarea tranzacției prin bancă dacă zborul nu mai are loc.
După Blue Air și AnimaWings, cazul Dan Air confirmă un tipar: operatorii mici, cu marje subțiri și fără rezerve de numerar, sunt primii afectați de un șoc de cost. Piața aeriană românească rămâne tot mai mult în mâinile marilor companii low-cost, care au resursele să treacă prin astfel de crize.