Rompetrol Rafinare: 30 de miliarde pe hârtie, 0,7% pe bursă
 Adaugă-ne ca sursă preferată în Google
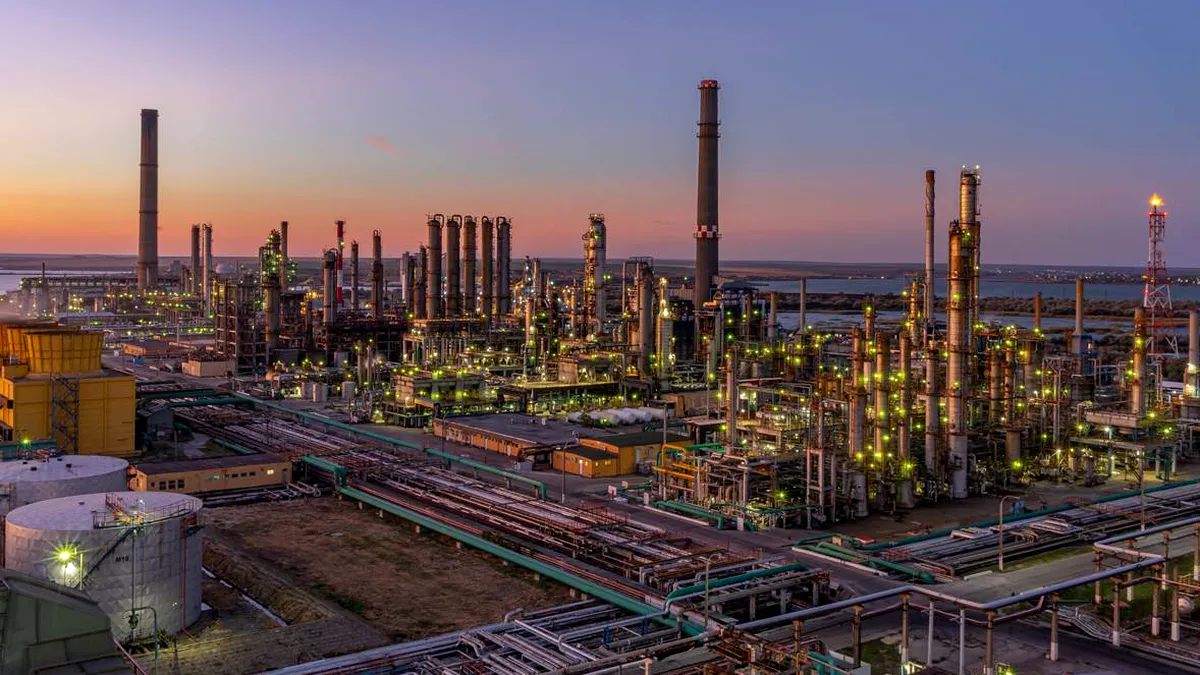
Acțiunile Rompetrol Rafinare au crescut cu peste 1.500% de la începutul anului, iar luni au trecut, în premieră, de un leu. Capitalizarea operatorului rafinăriei Petromidia a depășit 30 de miliarde de lei, iar euforia s-a extins marți și la Rompetrol Well Services, ale cărei acțiuni au urcat cu 15% și au rămas fără vânzători.
Compania a avut, într-adevăr, un an bun, după ani de pierderi. Dar o asemenea creștere se explică mai ales printr-un detaliu tehnic: doar aproximativ 0,7% din acțiuni sunt efectiv disponibile la bursă.
O revenire reală, dar modestă față de preț
Rezultatele companiei s-au îmbunătățit cu adevărat. În primul semestru din 2026, Rompetrol Rafinare a raportat un profit net de 40,4 mil. dolari, după o pierdere de 53,2 mil. dolari cu un an înainte, iar aproape tot câștigul a venit în trimestrul al doilea. Cifra de afaceri a crescut cu 25%, la 3,5 mld. dolari, iar Petromidia a funcționat la 98% din capacitate.
Contextul a ajutat. Petrolul Brent a ajuns la o medie de aproape 104 dolari pe baril în trimestrul al doilea, iar blocarea Strâmtorii Ormuz și închiderea unor rafinării europene au ridicat marjele de rafinare.
Cifrele trebuie însă puse în proporție. Marja netă a companiei a fost de doar 1,6% în primul semestru, față de aproximativ 8,5% la OMV Petrom. Marja brută a Petromidiei a rămas sub 60% din reperul european. Compania însăși anunță perspective rezervate pentru a doua parte a anului, după ce situația din Marea Neagră a afectat în iulie rutele maritime.
Raportată la profit, evaluarea pare greu de justificat. La 30 de miliarde de lei, adică aproximativ 6,5 miliarde de dolari, acțiunea se tranzacționează la circa 40 de ori profitul anual dacă rezultatele din trimestrul al doilea s-ar repeta tot anul. Dacă ritmul rămâne cel din primul semestru, multiplul urcă la aproape 80. Pentru o rafinărie, o afacere ciclică cu marje mici, sunt niveluri foarte ridicate.
Explicația adevărată: aproape nicio acțiune de vânzare
KMG International, divizia internațională a companiei petroliere de stat din Kazahstan, deține 54,63% din Rompetrol Rafinare, iar statul român, prin Ministerul Energiei, 44,70%. Pe bursă rămâne aproximativ 0,7% din companie.
Indicator Valoare aproximativă
Capitalizare bursieră peste 30 mld. lei
Valoarea acțiunilor din free float ≈ 200 mil. lei
Rulaj de la începutul anului ≈ 51 mil. lei
Rulaj raportat la capitalizare sub 0,2%
Cu atât de puține acțiuni pe piață, prețul nu reflectă ce ar plăti investitorii pentru întreaga companie. Reflectă doar ce plătesc câțiva cumpărători pentru câteva acțiuni rămase. Acțiunea a atins în mod repetat limita maximă de creștere zilnică, cu cerere mare și ofertă aproape inexistentă.
Capitalizarea de peste 30 de miliarde este, în fapt, prețul ultimei tranzacții înmulțit cu toate acțiunile companiei, inclusiv cu cele 99% care nu se vând niciodată. Iar fiecare nouă creștere atrage investitori care cumpără tocmai pentru că prețul urcă, ceea ce îl urcă și mai mult. Este un mecanism de autoalimentare tipic pentru acțiunile cu free float foarte mic.
Valoarea free float-ului și raportul dintre rulaj și capitalizare sunt calcule proprii, pe baza structurii acționariatului și a datelor de tranzacționare publicate.
Rompetrol Well Services: același nume, altă afacere
Creșterea de marți a Rompetrol Well Services are puțină legătură cu rafinarea. Compania din Ploiești oferă servicii pentru sondele de petrol și gaze, iar profiturile ei nu depind de marjele Petromidiei. Acțiunea avea deja multipli ridicați, cu un raport preț/profit de aproape 49, iar principalul ei atu pentru investitori au fost dividendele, cu un randament de peste 8%.
Saltul de 15% este un exemplu clasic de contagiune: investitorii caută „următoarea Rompetrol” printre companiile cu nume asemănător, nu printre cele cu afaceri asemănătoare. Cotația PTR a mai avut astfel de salturi în trecut, de obicei legate de propunerile acționarului minoritar KJK Balkan Holding de a distribui dividende speciale.
Statul, câștigător doar pe hârtie
Pachetul de 44,7% pe care statul l-a primit în 2010, în schimbul unor datorii de aproximativ 516 milioane de euro ale rafinăriei, valorează acum în jur de 14 miliarde de lei. Câștigul nu poate fi însă încasat la acest preț. Orice încercare de a vinde chiar și o parte mică din pachet ar copleși piața și ar prăbuși cotația. Valorificarea acestor acțiuni a fost oricum, ani la rând, subiect de negocieri cu KMG.
Riscurile sunt evidente. Dacă Strâmtoarea Ormuz se redeschide și marjele de rafinare revin la normal, profitul companiei va scădea. Pe o acțiune fără lichiditate, scăderile pot fi la fel de bruște ca creșterile, doar că fără cumpărători.
Problema de fond este free float-ul. O companie de această mărime, cu mai puțin de 1% din acțiuni pe piață, nu poate avea un preț de bursă credibil. Soluția ar fi o ofertă publică prin care statul sau KMG să vândă un pachet consistent. Raliul face o astfel de vânzare mai atractivă, dar ea ar arăta rapid cât valorează, de fapt, compania în ochii investitorilor.
Rompetrol Rafinare este astăzi o companie sănătoasă din punct de vedere operațional, care a profitat de o criză energetică. Prețul acțiunii spune însă mai puțin despre valoarea ei și mai mult despre ce se întâmplă când pe bursă aproape nu există acțiuni de vânzare.