Bruxelles-ul dă undă verde: Tenaris preia Artrom pentru 86 de milioane de euro și transformă România în principala sa platformă europeană de țevi fără sudură
 Adaugă-ne ca sursă preferată în Google
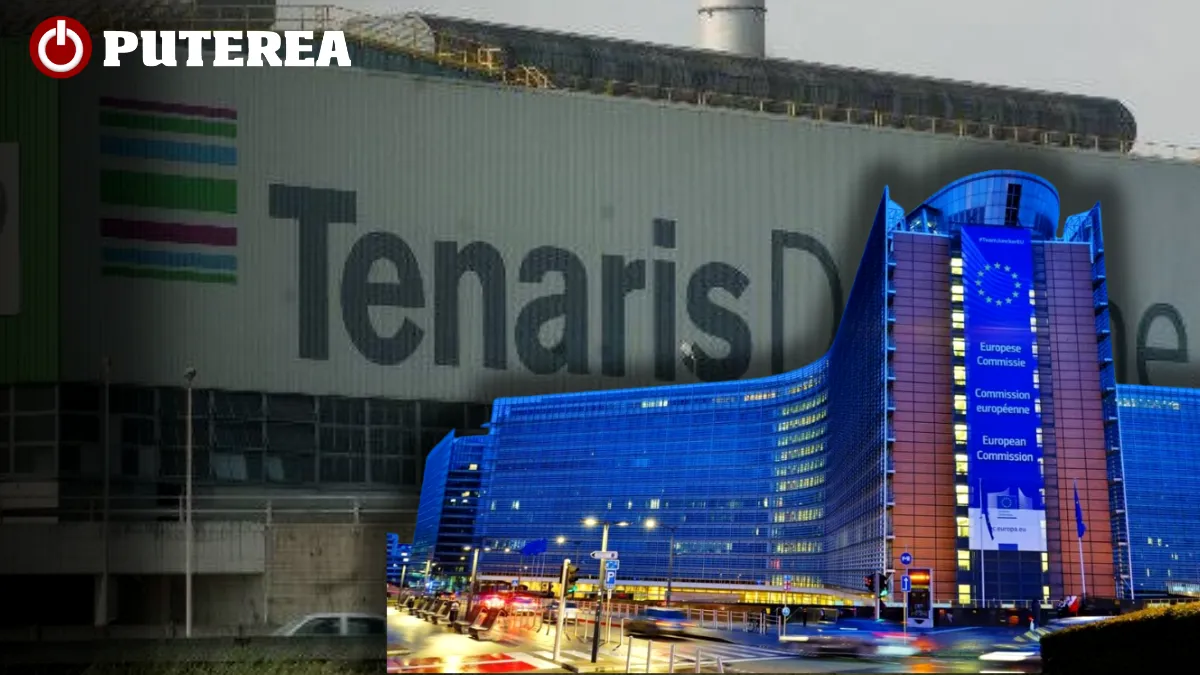
Comisia Europeană a aprobat fără condiții preluarea producătorului de țevi de la Slatina și a oțelăriei de la Reșița de către grupul Tenaris. La un preț mic raportat la capacitate, tranzacția încheie un lanț de proprietari de tranziție care a început cu ieșirea grupului rus TMK și concentrează aproape întreaga producție românească de țevi fără sudură sub același acționar.
Comisia Europeană a aprobat marți, 13 octombrie, în baza Regulamentului UE privind concentrările economice, preluarea controlului unic asupra Artrom Steel Tubes S.A. de către Tenaris S.A., grup cu sediul în Luxemburg. Executivul european a concluzionat că tranzacția „nu ar ridica probleme de concurență”, deoarece „concurenții credibili ar continua să aprovizioneze clienții” pe piețele pe care activează cele două companii. Tranzacția a fost anunțată la începutul lui mai. Potrivit raportului transmis de Tenaris autorității americane a pieței de capital, grupul cumpără 100% din acțiunile Artrom de la GLGH Steel, LLC, companie din Statele Unite. Prețul este de 86 de milioane de euro, pe bază „cash-free, debt-free”, adică fără numerar și fără datorii financiare, incluzând un nivel normalizat al capitalului de lucru. Finalizarea este așteptată în trimestrul al patrulea al anului, după obținerea și a aprobărilor din partea guvernului român.
Un preț mic pentru o capacitate mare
Artrom aduce în portofoliul Tenaris o oțelărie la Reșița, cu o capacitate de aproximativ 450.000 de tone pe an, și un laminor de țevi fără sudură la Slatina, cu o capacitate de până la 200.000 de tone anual. Cele două platforme au peste 2.000 de angajați.
Raportat la aceste active, prețul este modest. Cele 86 de milioane de euro înseamnă puțin peste 400 de euro pe tona de capacitate de laminare, mult sub costul construirii unei capacități noi. Comparat cu cifra de afaceri din 2024, de 1,1 miliarde de lei, adică în jur de 220 de milioane de euro, prețul reprezintă mai puțin de jumătate din vânzările anuale ale companiei.

Explicația se regăsește în rezultatele financiare. În 2024, veniturile Artrom au scăzut cu 21%, iar profitul net s-a redus cu 75%, la doar 13,8 milioane de lei, pe fondul dificultăților din industria europeană a oțelului. Presa a raportat și datorii de 1,3 miliarde de lei. Cifra pare să includă totalul obligațiilor, nu doar creditele bancare, iar formula „fără datorii” a tranzacției sugerează că acestea vor fi stinse sau preluate de vânzător. Este unul dintre punctele încă neclarificate public ale acordului.
Pe scurt, Tenaris cumpără o companie cu active industriale importante, dar cu marje slabe, într-o piață dificilă și de la un vânzător motivat să iasă.
Sfârșitul unui lanț de proprietari de tranziție
Istoria recentă a acționariatului explică de ce tranzacția este importantă dincolo de cifre. Artrom a făcut parte din grupul rus TMK până în 2023. Pe fondul sancțiunilor occidentale, divizia europeană a TMK, inclusiv Artrom, a fost preluată de Hefestos Capital, vehicul controlat de investitori sârbi. La începutul lui 2025, compania a trecut la GLGH Steel, subsidiară a fondului Great Lakes Global Holdings din Chicago. La mai puțin de un an și jumătate de la achiziție, fondul american vinde.
Intrarea în grupul Tenaris închide această perioadă de proprietari de tranziție. Pentru clienți, bănci, furnizori și autorități, un acționar industrial strategic, listat la bursă și cu o prezență globală, înlătură riscul reputațional asociat trecutului rusesc al companiei și aduce predictibilitate.
Logica Tenaris: România ca platformă europeană
Pentru Tenaris, Artrom nu este o primă investiție în România, ci o extindere. Grupul este prezent din 2004 prin Silcotub, liderul pieței locale de țevi fără sudură de diametru mic. Silcotub are operațiuni în nouă localități: colectare și pregătire de fier vechi la Popești-Leordeni, Brașov și Iernut, o oțelărie la Călărași, producție de țevi cu valoare adăugată ridicată la Zalău, o unitate de tije de pompare la Câmpina și un centru de servicii la Ploiești. În 2024, compania a raportat venituri de 3,7 miliarde de lei, un profit net de aproximativ 399 de milioane de lei și 1.827 de angajați.
Compania a declarat că achiziția își va extinde gama de țevi pentru aplicații industriale și amprenta de producție, întărindu-i capacitatea de a deservi clienții din segmentul industrial european. Dincolo de formularea oficială, logica este una de consolidare. Două oțelării, la Călărași și Reșița, și două platforme mari de țevi, la Zalău și Slatina, sub același acționar permit sinergii în aprovizionarea cu fier vechi, în planificarea producției, în logistică și în oferta comercială.
Momentul nu este nici el întâmplător. Uniunea Europeană își înăsprește protecția pieței oțelului împotriva importurilor, ceea ce avantajează producătorii cu capacități în interiorul Uniunii. Tenaris cumpără o astfel de capacitate la un preț redus, într-un moment în care accesul la piața europeană din interior devine un avantaj competitiv.
Ce înseamnă pentru economia românească
Pentru Slatina și Reșița, două dintre platformele industriale importante ale județelor Olt și Caraș-Severin, schimbarea acționarului aduce un proprietar cu capital, tehnologie și acces la clienți globali. Asta crește șansele de investiții și de continuitate a producției după ani de incertitudine.
Există însă și o față mai puțin vizibilă. Aproape întreaga producție românească de țevi fără sudură ajunge sub controlul aceluiași grup. Bruxelles-ul nu a văzut o problemă de concurență, pentru că piața relevantă este cea europeană, unde activează și alți producători. Clienții români vor avea totuși mai puține alternative locale. Principalul risc pe termen mediu ține de locurile de muncă: integrarea poate aduce restructurări sau o redistribuire a producției între fabrici, mai ales dacă cererea industrială europeană rămâne slabă. Deocamdată, nu există astfel de anunțuri.
Tranzacția are și o valoare de semnal. Un grup industrial global își extinde prezența în industria grea din România într-o perioadă marcată de instabilitate politică, de presiuni fiscale și de un leu aflat la minime istorice față de euro. Suma este modestă, dar mesajul este unul de încredere în baza industrială a țării.
Următorii pași sunt obținerea aprobărilor guvernamentale românești, finalizarea tranzacției și, mai ales, planurile pe care Tenaris le va anunța pentru Slatina și Reșița. De acestea va depinde dacă preluarea va însemna o relansare a celor două platforme sau doar o optimizare a portofoliului european al grupului.